
会社を運営していると、事業に必要な資金を銀行などから借りることがあります。
簿記3級では、こうした「お金を借りる」「借りたお金を返す」という取引が出てきます。
仕訳だけを見ると、
借入
普通預金 1,000,000円 / 借入金 1,000,000円
となります。
でも、ここで大切なのは、仕訳を丸暗記することではありません。
「会社に何が起きたのか?」を考えてみましょう。
今回は、銀行から100万円を借り、その後、その100万円を返済したケースを見ながら、
取引 → 仕訳 → BS・PLへの影響
という流れで理解していきます。
① まず、お金を借りる
会社を設立したあと、事業を始めるために銀行から100万円を借り入れたとします。
今回の取引
銀行から100万円を借り入れ、普通預金に入金された。
会社から見ると、銀行から100万円が入ってきました。
そのため、会社の普通預金という資産が100万円増えます。
では、反対側はどうなるでしょうか?
この100万円は会社の口座に入り、事業のために使えるようになります。
しかし、もともとは銀行から借りたお金です。
つまり、会社には「将来、銀行に返さなければならない義務」が生まれています。
この義務を表すのが借入金です。
② 借入の仕訳はどうなる?
それでは仕訳にしてみましょう。
| 借方 | 貸方 |
|---|---|
| 普通預金 1,000,000円 | 借入金 1,000,000円 |
なぜこの仕訳になるのでしょうか。
- 普通預金という資産が増えた → 借方
- 借入金という負債が増えた → 貸方
このように、「何が増えたのか?」を考えると、仕訳の意味が見えてきます。
③ BSはどう変わる?
借入によって、会社の貸借対照表(BS)はどのように変わるでしょうか。
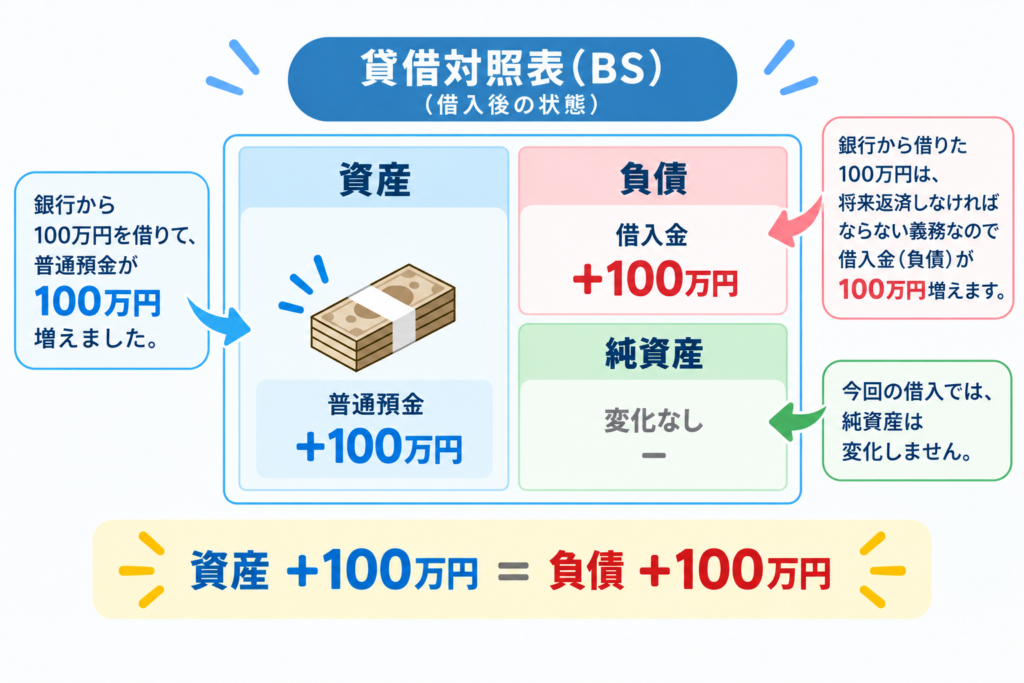
つまり、
資産 +100万円 = 負債 +100万円
ブロックタイプまたはスタイルを変更
ギャラリーブロックを31から30へ上方向に移動
ギャラリーブロックを31から32へ下方向に移動
配置を変更追加
となります。
会社の資産は100万円増えましたが、同時に返済しなければならない負債も100万円増えています。
④ PLには影響する?
ここが、今回の取引でとても大切なポイントです。
借入をしただけでは、PLは変わりません。
銀行から借りた100万円は、会社の「収益」ではないからです。
借入による変化をまとめると、
- BS:資産 ↑、負債 ↑
- PL:変化なし
となります。
「会社にお金が入ってきた=利益が増えた」ではありません。
⑤ 次に、借りたお金を返す
では、しばらくして銀行に100万円を返済したとしましょう。
今回の取引
銀行に借入金100万円を返済した。
今度は、会社の普通預金から銀行へ100万円が出ていきます。
そのため、普通預金という資産が100万円減少します。
同時に、銀行に返さなければならない借入金も100万円減少します。
⑥ 返済の仕訳は?
| 借方 | 貸方 |
|---|---|
| 借入金 1,000,000円 | 普通預金 1,000,000円 |
考え方はシンプルです。
- 借入金という負債が減った → 借方
- 普通預金という資産が減った → 貸方
つまり、借入時とは反対の動きになります。
⑦ 返済するとBS・PLはどうなる?
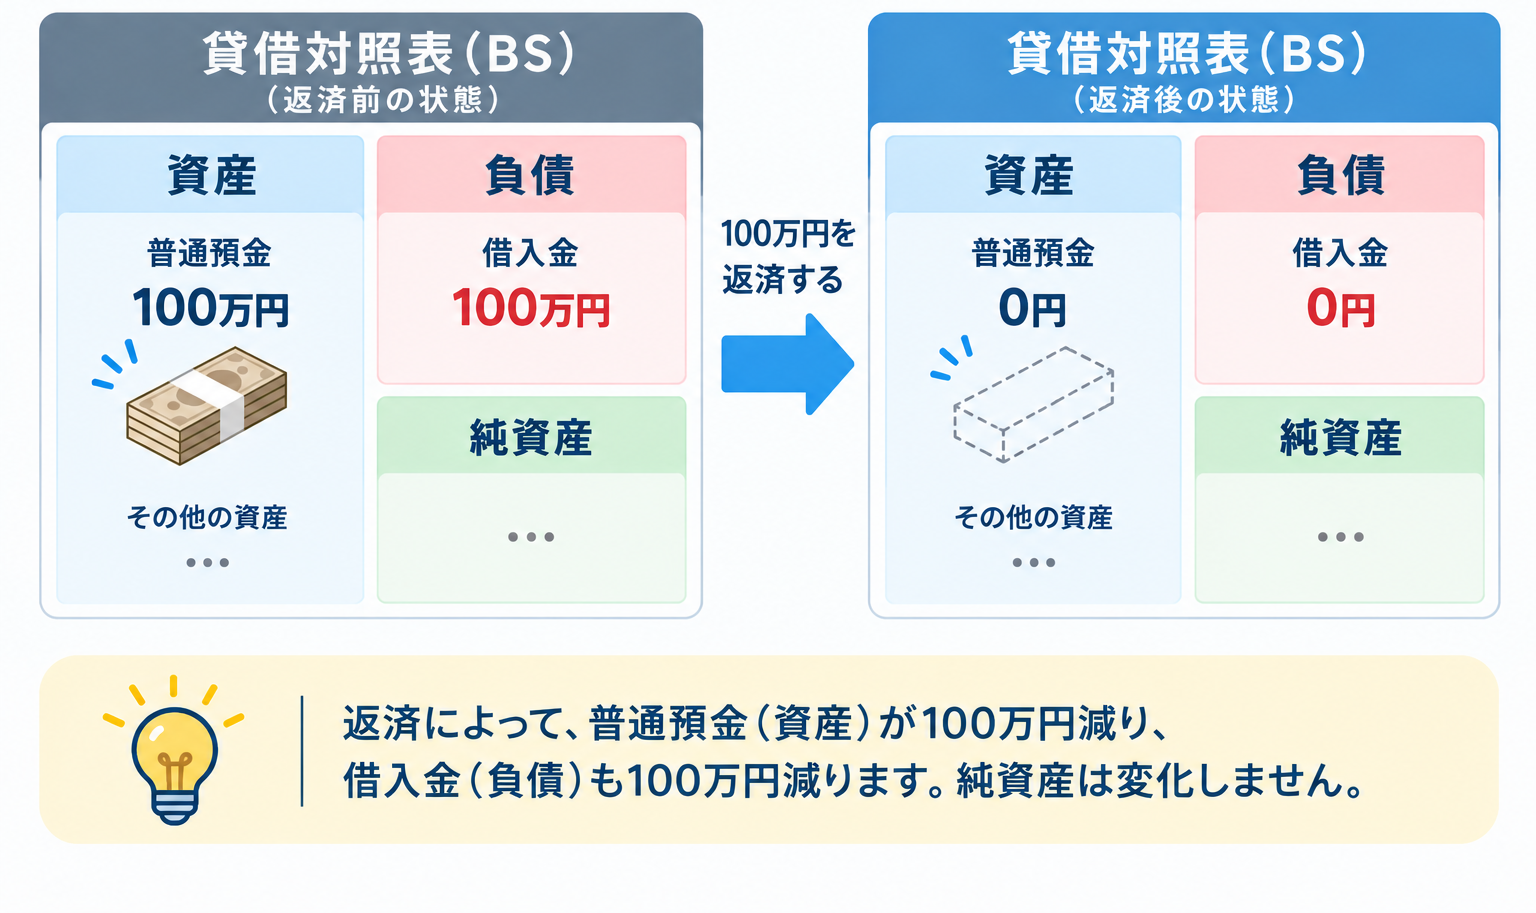
ここでも、元本の返済そのものはPLに影響しません。
なぜなら、返しているのは以前に借りたお金だからです。
ポイント
借入 → 資産 ↑ + 負債 ↑
元本返済 → 資産 ↓ + 負債 ↓
どちらも元本部分はPLに影響しません。
⑧ では、利息を支払ったら?
ここで、もう一つ重要な取引を見てみましょう。
例えば、借入金の利息として1万円を普通預金から支払ったとします。
支払利息 10,000円 / 普通預金 10,000円
この場合は、先ほどの元本返済とは違います。
利息は、銀行から資金を借りたことに対して発生する費用だからです。
| BS | PL |
|---|---|
| 普通預金 ▲1万円 | 支払利息 +1万円 |
つまり、
元本と利息は分けて考えよう
元本の返済 → BSの資産・負債が減る
利息の支払い → BSの資産が減り、PLの費用が増える
⑨ 借入・返済を一つの流れで見てみよう
① 銀行から100万円を借りる
↓
普通預金 +100万円
借入金 +100万円
↓
資産と負債が増える
↓
② 100万円を返済する
↓
普通預金 ▲100万円
借入金 ▲100万円
↓
資産と負債が減る
そして、利息を支払えば、その部分だけPLの費用になります。
⑩ 「お金の動き」と「利益」は別物
今回の取引から、簿記3級を理解するうえで大切なことが分かります。
お金が増えた
= 必ず収益ではない
お金が減った
= 必ず費用ではない
借入をすると100万円のお金が入ってきますが、利益は増えません。
元本を100万円返済するとお金は出ていきますが、利益は減りません。
一方、利息を支払えば、その利息は費用としてPLに反映されます。
この違いを理解すると、仕訳が単なる暗記ではなく、会社のお金と数字の動きを表しているものだと分かってきます。
簿記3級で押さえておきたいポイント
✔ 借入
普通預金 ↑ / 借入金 ↑
✔ 元本の返済
借入金 ↓ / 普通預金 ↓
✔ 利息の支払い
支払利息 ↑ / 普通預金 ↓
✔ ポイント
元本の借入・返済は、基本的にPLには影響しない。
まとめ|借入は「お金が増えた」だけではない
銀行から100万円を借りると、会社の普通預金は100万円増えます。
しかし同時に、将来返済しなければならない借入金という負債も100万円増えます。
そして返済すると、普通預金と借入金が同時に減ります。
借入
資産 ↑ + 負債 ↑
元本返済
資産 ↓ + 負債 ↓
利息支払い
資産 ↓ + 費用 ↑
「お金が増えた」「お金が減った」だけを見るのではなく、その理由は何なのか、BSとPLのどこが動いたのかを考えることが、簿記を理解するポイントです。
会計サプリからひとこと
簿記では、一つひとつの取引を仕訳にします。
でも、その仕訳の先には、会社のBS(財産の状態)とPL(利益の状態)があります。
「この取引によって、会社の何が変わったんだろう?」と考えてみると、仕訳がもっと分かりやすくなります。


コメント