
簿記3級では、「会社を設立して、株主から出資を受けた」という取引が出てきます。
仕訳だけを見ると、
現金 100万円 / 資本金 100万円
となります。
でも、
「なぜ現金が借方で、資本金が貸方なの?」
と聞かれると、少し難しく感じるかもしれません。
そこでこの記事では、会社を設立するときに何が起きているのかを、
取引 → 仕訳 → BS・PLへの影響
という流れで見ていきます。
まず、会社を設立すると何が起きる?
会社を設立するとき、事業を行うための資金として、株主から会社にお金が払い込まれます。
例えば、株主から100万円の出資を受けて会社を設立したとしましょう。
今回の取引
株主から100万円の出資を受け、会社を設立した。
このとき会社の立場から考えることがポイントです。
会社には、まず100万円の現金が入ってきます。
一方で、その100万円は「売上」ではありません。
株主から会社に出資してもらったお金だからです。
① 会社に何が入ってきた?
会社の銀行口座に100万円が振り込まれたとします。
会社から見ると、
増えたもの
現金・預金 +100万円
その理由
株主から出資を受けた
つまり、会社の資産が100万円増えました。
② その100万円は「売上」ではない
ここが重要なポイントです。
会社に100万円入ってきたからといって、売上100万円ではありません。
なぜでしょうか。
売上は、会社が商品やサービスを提供することによって得た収益です。
今回の100万円は、商品やサービスを提供して得たものではありません。
株主から会社に出資されたお金です。
ここがポイント
「会社にお金が入ってきた」ことと、「会社に収益が発生した」ことは同じではありません。
この違いは、簿記を理解するうえでとても大切です。
③ では、100万円は何になる?
株主から出資された100万円は、会社の資本金になります。
つまり、
現金・預金 +100万円
↓
資本金 +100万円
という関係になります。
会社にとっては、
「財産が増えた。その財産の元手は株主からの出資だった」
と考えると分かりやすいでしょう。
④ 仕訳にするとどうなる?
それでは仕訳を見てみましょう。
| 借方 | 貸方 |
|---|---|
| 現金 1,000,000円 | 資本金 1,000,000円 |
なぜこうなるのでしょうか。
まず、現金という資産が増えたので、借方です。
そして、株主からの出資によって純資産が増えたので、資本金を貸方に記録します。
⑤ BSはどう変わる?
ここで貸借対照表(BS)を見てみましょう。
会社設立前には、まだ会社としての財産はありません。
そこに株主から100万円の出資を受けると、BSは次のようになります。
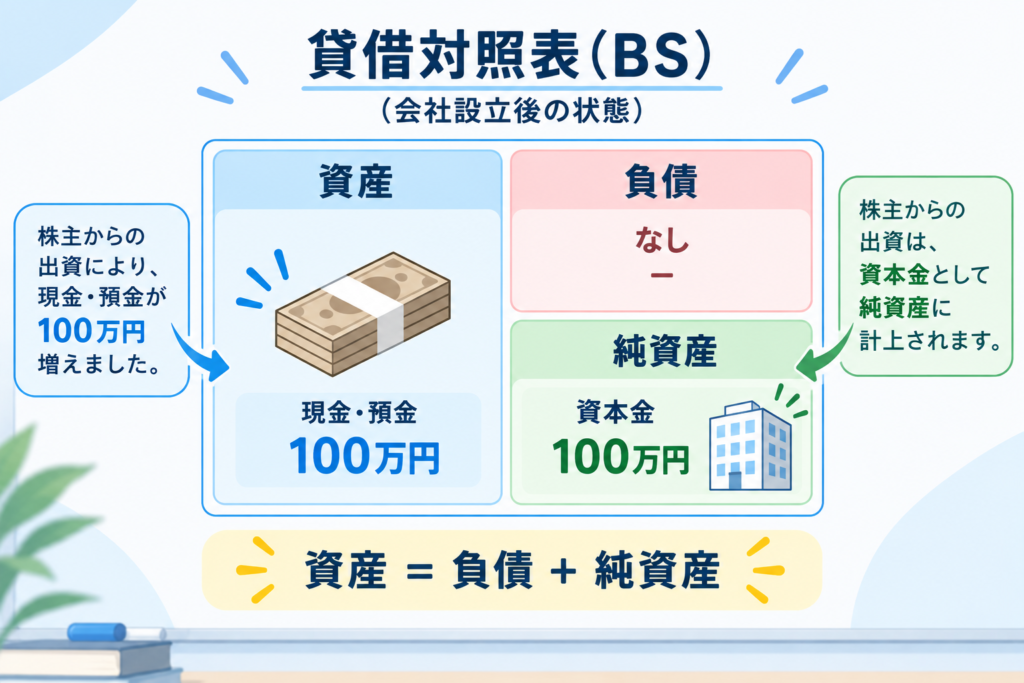
左側の資産が100万円増え、右側の純資産も100万円増えています。
だから、
資産 = 負債 + 純資産
というBSのバランスも保たれています。
⑥ PLには影響する?
ここも簿記3級では重要です。
今回の出資では、PLには影響しません。
なぜなら、株主から出資を受けただけで、会社の収益が発生したわけではないからです。
今回のポイント
BS:資産 ↑ 純資産 ↑
PL:変化なし
つまり、
出資を受ける
↓
現金・預金が増える
↓
資本金が増える
↓
BSが変化する
↓
PLは変化しない
⑦ 「お金が増えた=利益」ではない
この取引から、もう一つ大切なことが分かります。
会社にお金が入ってきたからといって、必ず利益が増えるわけではありません。
今回の100万円は、株主からの出資です。
そのため、現金は増えましたが、売上や利益は増えていません。
この考え方は、これから簿記3級で学ぶさまざまな取引を理解するときにも役立ちます。
まとめ|「仕訳」だけでなく、会社全体の動きを考えてみよう
会社を設立して株主から100万円の出資を受けた場合、仕訳は次のようになります。
現金・預金 100万円 / 資本金 100万円
でも、大切なのは仕訳を暗記することだけではありません。
実際に起きていることは、
株主が会社に出資する
↓
会社の現金・預金が増える
↓
純資産(資本金)が増える
↓
BSが大きくなる
という流れです。
このように、「会社で何が起きたのか」から考えると、仕訳はもっと分かりやすくなります。
簿記は、仕訳を覚えるだけのものではありません。
一つの取引が、会社の財産(BS)や利益(PL)をどう動かすのかを考えてみると、簿記の全体像が少しずつ見えてきます。
次の取引も、「何が増えた?」「何が減った?」「BSとPLはどう変わった?」と考えながら見ていきましょう。


コメント