
会社を運営していると、取引先などに事業資金を貸し付けることがあります。
簿記3級では、こうした「お金を貸す」「貸したお金を返してもらう」という取引が出てきます。
仕訳だけを見ると、
貸し付け
貸付金 1,000,000円 / 普通預金 1,000,000円
となります。
でも、ここで大切なのは、仕訳を丸暗記することではありません。
「会社に何が起きたのか?」を考えてみましょう。
今回は、取引先に100万円を貸し、その後、その100万円の返済を受けたケースを見ながら、
取引 → 仕訳 → BS・PLへの影響
という流れで理解していきます。
① まず、お金を貸し付ける
会社が取引先に100万円を貸し付け、その100万円を普通預金から支払ったとします。
今回の取引
取引先に100万円を貸し付け、普通預金から支払った。
会社から見ると、普通預金から100万円が出ていきました。
そのため、普通預金という資産が100万円減少します。
では、反対側はどうなるでしょうか?
会社は、100万円を失ったわけではありません。
取引先から、将来100万円を返してもらう権利を持っています。
この「返してもらう権利」を表すのが貸付金です。
つまり、
- 普通預金という資産が減る
- 貸付金という資産が増える
という変化が起こります。
② 貸し付けの仕訳はどうなる?
それでは仕訳にしてみましょう。
| 借方 | 貸方 |
|---|---|
| 貸付金 1,000,000円 | 普通預金 1,000,000円 |
なぜこの仕訳になるのでしょうか。
- 貸付金という資産が増えた → 借方
- 普通預金という資産が減った → 貸方
つまり、会社の中で、
普通預金という資産が、貸付金という別の資産に変わった
と考えると、仕訳の意味が見えてきます。
③ BSはどう変わる?
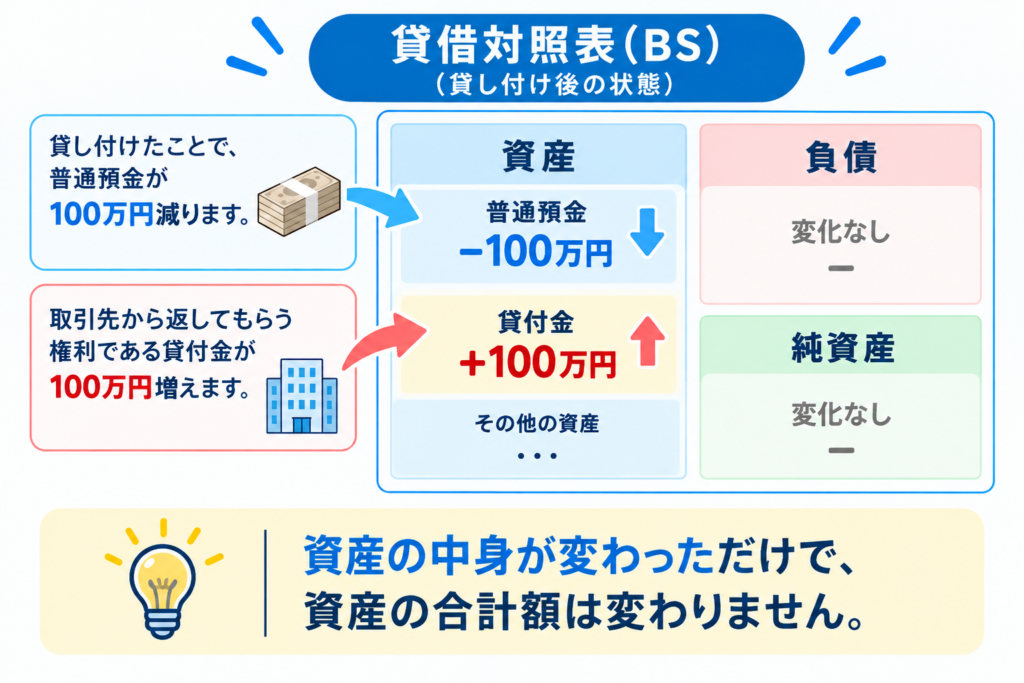
貸し付けによって、会社の貸借対照表(BS)はどのように変わるでしょうか。
普通預金が100万円減る一方で、貸付金が100万円増えます。
つまり、資産の中身が変わっただけで、資産の合計額は変わりません。
つまり、
普通預金 ▲100万円 + 貸付金 +100万円
となります。
会社から100万円のお金が出ていきましたが、その代わりに「100万円を返してもらう権利」が増えています。
④ PLには影響する?
ここが、今回の取引でとても大切なポイントです。
資金を貸し付けただけでは、PLは変わりません。
貸し付けた100万円は、会社の「費用」ではないからです。
貸し付けによる変化をまとめると、
- BS:普通預金 ↓、貸付金 ↑
- PL:変化なし
となります。
「会社からお金が出ていった=費用が増えた」ではありません。
お金が出ていった理由を考えることが大切です。
⑤ 次に、貸したお金を返してもらう
では、しばらくして取引先から100万円の返済を受けたとしましょう。
今回の取引
取引先から貸付金100万円の返済を受けた。
今度は、会社の普通預金に100万円が入ってきます。
そのため、普通預金という資産が100万円増加します。
同時に、取引先から返してもらう権利である貸付金も100万円減少します。
⑥ 返済を受けたときの仕訳は?
それでは仕訳にしてみましょう。
| 借方 | 貸方 |
|---|---|
| 普通預金 1,000,000円 | 貸付金 1,000,000円 |
考え方はシンプルです。
- 普通預金という資産が増えた → 借方
- 貸付金という資産が減った → 貸方
つまり、貸し付けたときとは反対の動きになります。
⑦ 返済を受けるとBS・PLはどうなる?
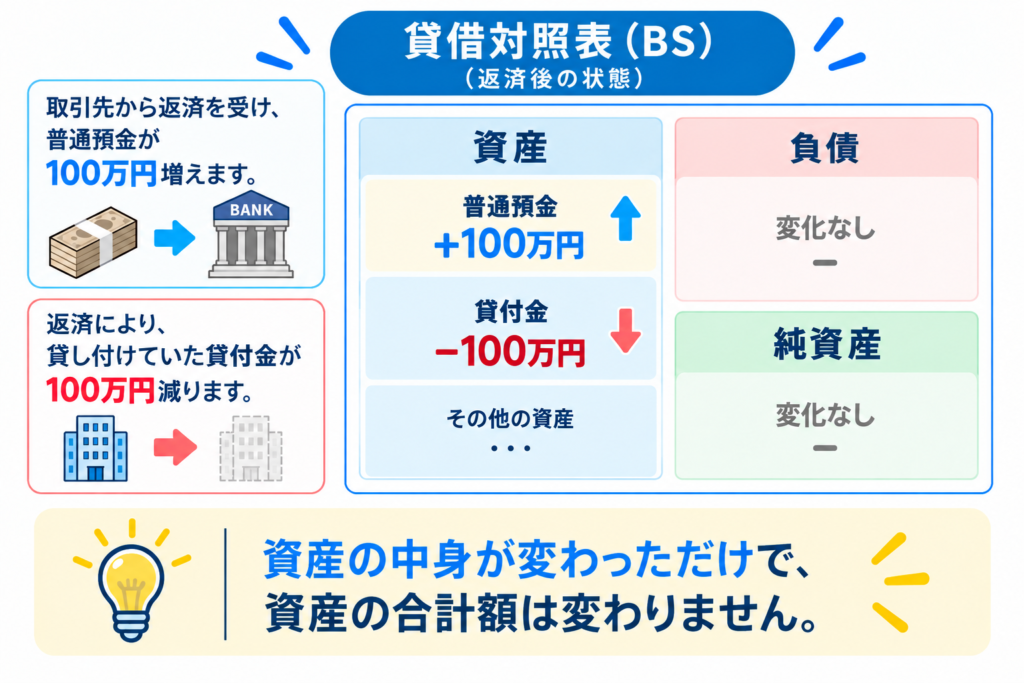
返済を受けると、会社の普通預金が100万円増えます。
一方で、貸付金は100万円減少します。
つまり、
貸付金 ▲100万円 + 普通預金 +100万円
となります。
ここでも、元本の返済そのものはPLに影響しません。
なぜなら、返してもらった100万円は、新しく得た利益ではなく、以前に貸し付けたお金が戻ってきただけだからです。
貸し付けた元本 → 資産の形が変わる
元本の返済 → 資産の形が戻る
と考えると分かりやすいでしょう。
⑧ では、利息を受け取ったら?
ここで、もう一つ重要な取引を見てみましょう。
例えば、取引先から元本100万円に加えて、利息1万円を受け取ったとします。
この場合は、元本の返済と利息の受け取りを分けて考えます。
元本100万円は、以前に貸し付けたお金が戻ってきただけです。
一方、利息1万円は、会社がお金を貸したことによって得た収益です。
仕訳にすると、
| 借方 | 貸方 |
|---|---|
| 普通預金 1,010,000円 | 貸付金 1,000,000円 受取利息 10,000円 |
となります。
ここでは、
- 貸付金100万円 → 資産の回収
- 受取利息1万円 → 収益の発生
と分けて考えることがポイントです。
つまり、元本と利息は別物です。
⑨ 貸し付け・返済を一つの流れで見てみよう
ここまでの取引を、一つの流れで見てみましょう。
① 取引先に100万円を貸し付ける
↓
普通預金 ▲100万円
貸付金 +100万円
↓
資産の中身が変わる
↓
② 100万円の返済を受ける
↓
普通預金 +100万円
貸付金 ▲100万円
↓
貸付金が普通預金に戻る
そして、利息を受け取れば、その部分だけPLの収益になります。
⑩ 「お金の動き」と「利益」は別物
今回の取引から、簿記3級を理解するうえで大切なことが分かります。
お金が増えた = 必ず収益ではない
お金が減った = 必ず費用ではない
100万円を貸し付けるとお金は出ていきますが、費用は増えません。
100万円の返済を受けるとお金は入ってきますが、利益は増えません。
一方、利息を受け取れば、その利息は収益としてPLに反映されます。
この違いを理解すると、仕訳が単なる暗記ではなく、会社のお金と数字の動きを表しているものだと分かってきます。
簿記3級で押さえておきたいポイント
✔ 貸し付け
貸付金 ↑ / 普通預金 ↓
✔ 元本の返済
普通預金 ↑ / 貸付金 ↓
✔ 利息の受け取り
普通預金 ↑ / 受取利息 ↑
✔ ポイント
元本の貸し付け・返済は、基本的にPLには影響しません。
一方、利息を受け取った場合は、収益としてPLに反映されます。
まとめ|貸し付けは「お金が減った」だけではない
取引先に100万円を貸し付けると、会社の普通預金は100万円減ります。
しかし、その100万円はなくなったわけではありません。
同時に、将来100万円を返してもらう権利である「貸付金」が100万円増えています。
そのため、
貸付金 100万円 / 普通預金 100万円
となり、PLには影響しません。
そして返済を受けると、
普通預金 100万円 / 貸付金 100万円
となります。
これも資産の入れ替わりなので、PLには影響しません。
一方、利息を受け取った場合は、受取利息という収益が発生します。
つまり、
貸し付け → 貸付金が増える
元本返済 → 貸付金が減って預金が増える
利息受け取り → 収益が発生する
というように、それぞれの取引で会社の何が変わったのかを考えることが大切です。
簿記では、「お金が入った」「お金が出た」という事実だけを見ると、仕訳を間違えやすくなります。
「この取引によって、会社の何が変わったんだろう?」
と考えてみると、仕訳がもっと分かりやすくなります。
資金の貸し付けも、単に「お金が出ていった」のではありません。
普通預金という資産が、貸付金という別の資産に変わった。
そう考えると、仕訳は暗記ではなく、会社で起きたことを表しているものとして理解できるようになります。


コメント