
「前受金」という勘定科目を見て、
「お金をもらったのなら、売上じゃないの?」
と思ったことはありませんか?
普段の生活では、
「お金を受け取った=売上」
と考えてしまいそうですよね。
でも、会計では必ずしもそうではありません。
例えば、会社が商品を販売する前に、お客さんから代金10万円を先にもらったとします。
お金はもう受け取りました。
でも、
商品はまだ渡していません。
このようなときに登場するのが、
前受金
です。
この記事では、前受金とは何なのか、なぜ「負債」になるのかを、初心者向けにできるだけ簡単に説明します。
前受金とは?
前受金とは、
商品やサービスを提供する前に、代金を先に受け取ったときに使う勘定科目
です。
例えば、A社がB社から商品の注文を受けたとします。
商品の代金は10万円。
B社から、
「先に10万円を振り込みます」
と言われました。
A社は10万円を受け取りました。
しかし、この時点では、
まだ商品をB社に渡していません。
この場合、
前受金
として処理します。
流れにすると、
商品を注文してもらう
↓
お金を先にもらう
↓
まだ商品を渡していない
↓
前受金
となります。
「お金をもらったのに、なぜ売上じゃないの?」
ここが、前受金を理解する一番のポイントです。
例えば、10万円を先にもらったとします。
お金は会社の銀行口座に入っています。
すると、
「10万円の売上が発生した」
と思ってしまいそうですよね。
でも、まだ商品を渡していません。
つまり、会社には、
「これから商品を渡さなければならない」
という義務があります。
お金を先にもらった代わりに、
将来、商品やサービスを提供しなければならない
のです。
そのため、まだ売上にはせず、
前受金という負債
として扱います。
前受金は「将来、商品などを渡す義務」
前受金を理解するときは、
「お金をもらった」という事実だけを見るのではなく、その後に何が残っているのか
を考えると分かりやすくなります。
例えば、
商品代金10万円を先にもらった
↓
会社の現金は10万円増える
↓
でも、会社には
「商品を渡してください」
という相手からの請求に応える義務が残っています。
つまり、
お金を先にもらった代わりに、将来商品やサービスを提供する義務がある
ということです。
この「義務」があるため、
前受金は負債
になります。
前受金の具体例
例えば、A社が商品10万円を販売するとします。
B社から、
「商品を来月納品してください」
と注文を受けました。
B社は、代金10万円を先に支払いました。
しかし、商品を納品するのは来月です。
この時点では、
前受金10万円
です。
仕訳は、
借方:普通預金 100,000円
貸方:前受金 100,000円
となります。
この段階では、
売上10万円ではありません。
ここが重要です。
商品を渡したらどうなる?
では、その後、商品をB社に渡したとしましょう。
これで、A社は商品を提供する義務を果たしました。
そこで、
前受金 → 売上
へ変わります。
例えば、
借方:前受金 100,000円
貸方:売上 100,000円
となります。
つまり、
お金を先にもらう
↓
前受金商品・サービスを提供する
↓
売上になる
という流れです。
前受金の流れをイメージしよう
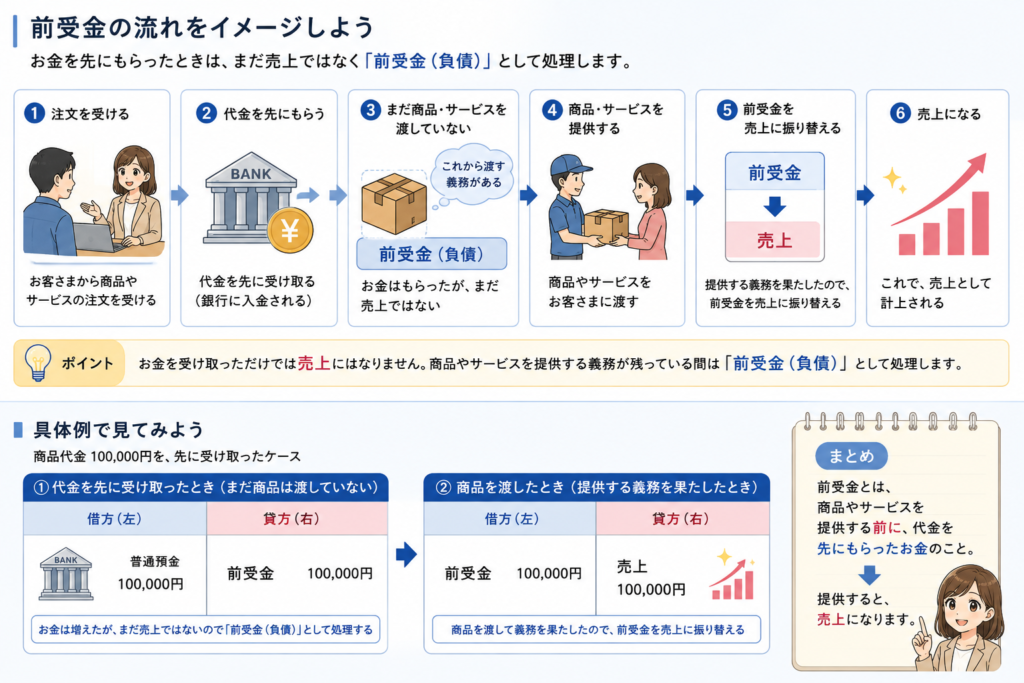
前受金は、次のように考えると分かりやすいです。
① 商品やサービスを注文してもらう
↓
② お金を先にもらう
↓
③ まだ商品・サービスを提供していない
↓
④ 前受金として処理する
↓
⑤ 商品・サービスを提供する
↓
⑥ 前受金を売上に振り替える
つまり、
前受金は「売上になる前の、先にもらったお金」
と考えるとイメージしやすいでしょう。
前受金は「負債」
ここも大切です。
前受金は、
資産ではなく負債
です。
「お金が入ってきたのだから、資産じゃないの?」
と思うかもしれません。
確かに、お金を受け取ったので、
現金や預金は増えます。
しかし、その代わりに、
「将来、商品やサービスを提供しなければならない」という義務
が発生しています。
そのため、会計上は、
前受金=負債
となります。
「お金をもらった=収益」ではない
ここは、簿記を理解するうえでとても重要な考え方です。
普段の生活では、
お金が入ってきた=収入
と考えます。
しかし、会計では、
お金が入ってきたことと、収益が発生したことは必ずしも同じではありません。
例えば、
商品をまだ渡していないのに、
代金10万円を先にもらった。
↓
お金は増えた
↓
でも、まだ商品を提供していない
↓
前受金
です。
その後、
商品を渡した
↓
提供する義務を果たした
↓
売上
になります。
この違いは、簿記を理解するうえで非常に重要です。
「前払金」と「前受金」は反対のイメージ
前回の記事で紹介した、
前払金
と比べると、前受金はかなり分かりやすくなります。
前払金
自分が先にお金を払う
→ あとで商品などを受け取る
前受金
自分が先にお金をもらう
→ あとで商品などを渡す
つまり、
前払金=先に払う
前受金=先にもらう
です。
この2つは、まさに反対の立場です。
前払金と前受金を具体例で比べよう
例えば、A社とB社の間で商品100万円の取引があるとします。
A社が先にお金を払った場合
A社:
「商品を注文するので、20万円を先に払います」
↓
A社にとって、
前払金
です。
A社は、将来商品を受け取る権利を持っています。
B社が先にお金を受け取った場合
B社:
「商品を渡す前に、20万円受け取りました」
↓
B社にとって、
前受金
です。
B社には、将来商品を渡す義務があります。
つまり、同じ20万円でも、
払う側 → 前払金
もらう側 → 前受金
となります。
前受金と売掛金も反対のイメージ
さらに、以前の記事で紹介した、
売掛金
とも比べてみましょう。
前受金
先にお金をもらう
→ あとで商品・サービスを提供する
売掛金
先に商品・サービスを提供する
→ あとでお金をもらう
つまり、
前受金=先にお金をもらう
売掛金=先に商品・サービスを提供する
という関係です。
これも反対の立場として考えると分かりやすいでしょう。
「前受金」と「前受収益」は違う
ここも、今後の記事で詳しく説明する予定ですが、少しだけ触れておきましょう。
どちらも、
「先にお金をもらった」
という点では似ています。
しかし、使う場面が違います。
前受金
商品などを提供する前に、代金を先にもらった
例えば、
- 商品の予約代金
- 商品の手付金
- 商品の内金
などです。
前受収益
将来の期間に対応する収益を、先に受け取った
例えば、
- 家賃
- 保険料
- サブスクリプション料金
など、一定期間にわたってサービスを提供するものが代表的です。
つまり、
前受金=商品などを提供する前の先払い
前受収益=将来の期間に対応する収益の先受け
というイメージです。
前受収益については、次の記事で詳しく見ていきましょう。
前受金と前受収益の違いを簡単に
現時点では、次のように覚えておけば十分です。
| 勘定科目 | イメージ |
|---|---|
| 前受金 | 商品などを渡す前に、先に代金をもらう |
| 前受収益 | 将来の期間に対応する収益を、先にもらう |
例えば、
商品を注文してもらい、代金を先にもらった
→ 前受金
1年間分の家賃を先にもらった
→ 前受収益
というイメージです。
「前受金」はずっと負債なの?
もちろん、前受金が永遠に負債として残るわけではありません。
商品やサービスを提供すると、
前受金は売上などに振り替えられます。
つまり、
お金を先にもらう
↓
前受金(負債)
↓
商品・サービスを提供する
↓
売上(収益)
という流れです。
商品やサービスを提供した時点で、会社の「提供しなければならない義務」がなくなるため、前受金もなくなります。
迷ったときの考え方
前受金が出てきたら、次の3つを考えてみましょう。
STEP 1
先にお金をもらった?
↓
YES
STEP 2
まだ商品やサービスを提供していない?
↓
YES
STEP 3
これから商品やサービスを提供する義務がある?
↓
YES
この場合、
前受金
を考えてみましょう。
前受金を一言でいうと?
ここまでを一言でまとめるなら、
前受金=「商品やサービスを提供する前に、先にもらったお金」
です。
そして、まだ商品やサービスを提供していないため、
「これから提供しなければならない義務」
が残っています。
そのため、
前受金は負債
になります。
まとめ
前受金とは、
商品やサービスを提供する前に、代金を先に受け取ったときに使う勘定科目
です。
ポイントを整理すると、
| ポイント | 内容 |
|---|---|
| いつ使う? | 商品やサービスを提供する前に代金を受け取ったとき |
| 何を表す? | 将来、商品やサービスを提供する義務 |
| 分類は? | 負債 |
| 代表例 | 商品の予約代金・手付金・内金など |
| 商品などを提供したら? | 売上などに振り替える |
そして、似た勘定科目との違いは、
前払金=先にお金を払って、あとで商品などを受け取る
前受金=先にお金をもらって、あとで商品などを渡す
売掛金=先に商品などを渡して、あとでお金をもらう
と考えると分かりやすいでしょう。
「お金をもらったから売上」と考えるのではなく、
「お金をもらったあと、会社には何が残っているの?」
と考えてみる。
まだ商品やサービスを提供していないのであれば、
「これから提供しなければならない」という義務
が残っています。
それが、前受金が負債になる理由です。
簿記は、勘定科目を丸暗記するより、「お金をもらったあと、会社にはどんな義務が残っているのか」を考えると、ぐっと分かりやすくなります。


コメント